扭转向下行趋势!一季度机床行业大幅增长,机床功能部件成关键引擎
经历了过去几年的深度调整与下行压力,中国机床工具行业终于在2025年一季度交出了一份令人振奋的成绩单。据中国机床工具工业协会最新数据,一季度行业营业收入同比增长超过12%,利润总额同比大幅攀升逾20%,一举扭转了此前连续多个季度的下滑态势。在这一轮强势反弹中,机床功能部件——这一长期被视为“配角”的细分领域,正成为拉动整个行业增长的关键引擎。
一、行业整体回暖:数据背后是需求的结构性爆发
一季度机床行业的增长并非偶然。宏观层面,制造业固定资产投资回暖,尤其是新能源汽车、航空航天、精密模具、通用机械等下游领域对高精度、高效率加工设备的需求集中释放。设备更新改造政策持续落地,大量服役超过十年的老旧机床进入更换周期,带来刚性需求。出口市场表现亮眼,东南亚、中东、拉美等新兴市场对高性价比中国机床的进口需求显著上升。
但从细分数据看,整机与功能部件的增速差异颇有意思:整机营收同比增长约9%,而功能部件营收同比增长高达18%,利润增幅更是超过30%。功能部件的强劲表现,不仅拉动了行业整体上行,也暴露出过去行业“重主机、轻部件”的结构性短板正在被市场力量快速修正。
二、功能部件为何成为增长先锋?
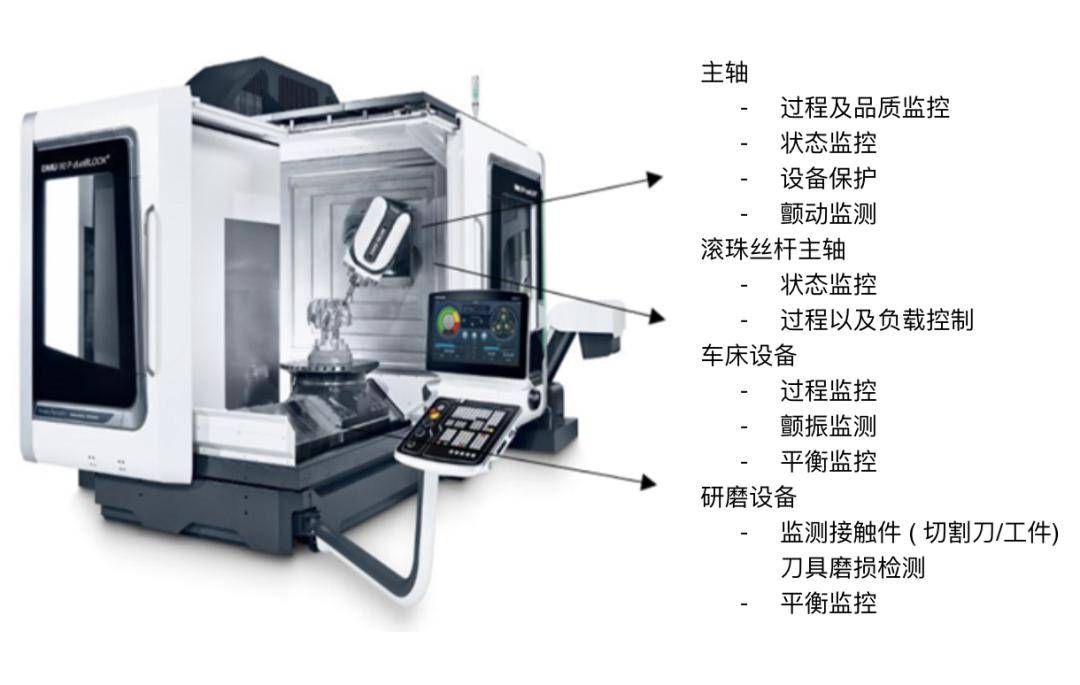
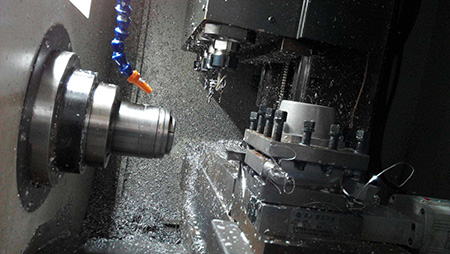
机床功能部件涵盖滚珠丝杠、直线导轨、数控刀架、主轴单元、精密轴承、光栅尺、编码器等核心组件,直接决定机床的精度、刚性和可靠性。其增长逻辑主要来自三方面:
- 国产替代加速:在中高端机床领域,进口功能部件长期占据主导。受国际供应链波动和成本压力影响,整机厂加速导入国产部件,为本土功能部件企业打开巨大替代空间。
- 主机升级倒逼部件升级:五轴联动、复合加工、高速高精成为主流方向,对丝杠导程精度、导轨刚性、主轴转速等提出更高要求。整机厂愿意为高性能部件支付溢价,带动功能部件单价与毛利双升。
- 专业化分工深化:越来越多整机企业从“自制部件”转向“外购专业部件”,以缩短研发周期、降低制造成本,进一步扩大了功能部件的市场容量。
以滚珠丝杠为例,一季度国产高端滚珠丝杠出货量同比增长超过25%;直线导轨在新能源电池产线设备中的配套需求也呈现爆发式增长。主轴单元在雕铣机、加工中心领域的国产化率首次突破40%。
三、典型企业与区域表现:谁在领跑?
从上市公司和骨干企业表现看,一批专注于功能部件的企业业绩尤为突出。例如,某华东地区丝杠导轨龙头一季度营收同比增长35%,订单排产已至三季度;某主轴制造企业凭借电主轴和精密机械主轴双线发力,在3C和新能源汽车领域拿下了多个大单。
区域上,长三角和珠三角仍是功能部件的主要集聚区,但值得关注的是,陕西、湖北、山东等地依托老工业基地的精密制造底蕴,在数控刀架、精密轴承等细分领域快速崛起,形成了特色鲜明的产业集群。
四、隐忧犹存:增长可持续吗?
尽管一季度数据亮眼,但行业仍面临几大考验。一是原材料价格波动,尤其是特种钢材和稀土永磁材料价格上涨,可能吞噬功能部件企业的部分利润;二是高端人才短缺,功能部件的研发与工艺需要长期积累,短期扩张可能带来质量风险;三是国际竞争不减,海外品牌在中高端市场仍具技术优势和客户粘性,国产替代需从“能用”走向“好用、耐用”。
五、展望:抓住窗口期,补齐功能部件短板
一季度的大幅增长为全年奠定了积极基调。据行业协会预测,2025年全年机床行业有望实现8%-10%的营收增长,其中功能部件增速将维持在15%以上。但要真正扭转下行趋势、实现高质量发展,还需在以下方面持续发力:
- 加强基础研究与共性技术攻关,尤其是在材料、热处理、精密加工工艺等底层环节。
- 推进整机与部件企业的协同创新,建立联合实验室和验证平台,缩短产品迭代周期。
- 利用数字化和智能化手段提升生产一致性,降低对人工经验的依赖。
- 完善标准与检测体系,让国产功能部件的精度保持性和寿命有据可依、有标可循。
可以预见,随着功能部件领域的持续突破,中国机床行业将从“整机拉动”转向“整机与部件双轮驱动”的健康发展轨道。一季度的亮眼增长不仅是短期反弹,更可能成为行业结构优化、竞争能力跃升的重要转折点。谁能在功能部件上占据制高点,谁就将在下一轮机床竞争中掌握主动权。
如若转载,请注明出处:http://www.shxiangtai.com/product/32.html
更新时间:2026-09-13 15:28:30